BMG é condenado por recusar portabilidade de benefício do INSS e continuar descontando depois do cancelamento
A Justiça da Bahia condenou o Banco BMG por recusar, sem explicar o motivo, o pedido de um beneficiário do INSS para transferir o benefício a outro banco, e por continuar descontando parcelas depois que ele cancelou a autorização de débito. O banco terá de reprocessar a portabilidade, devolver em dobro os descontos e pagar indenização por danos morais.

Uiliam Jesus, OAB/BA 60.363
O beneficiário queria apenas uma coisa: receber o próprio benefício do INSS no banco de sua escolha. O pedido de portabilidade foi feito e voltou como “recusado”, sem nenhuma explicação. Vieram reclamações no Consumidor.gov.br e em outros canais oficiais. A resposta do banco foi genérica.
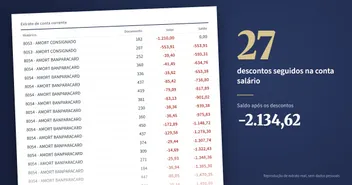
Ao mesmo tempo, o beneficiário cancelou por escrito a autorização para o banco descontar parcelas de empréstimo direto da conta. O banco respondeu que não havia encontrado contrato ativo. Semanas depois, os descontos continuaram.
O caso foi parar na Justiça da Bahia, e a sentença condenou o Banco BMG.
O que a Justiça decidiu sobre o BMG
A sentença determinou que o banco:
- Reprocesse o pedido de portabilidade em até 10 dias úteis e não volte a impedir, dificultar ou restringir novos pedidos.
- Se houver alguma pendência real, explique por escrito e de forma específica o que precisa ser corrigido. Resposta genérica ou recusa sem motivo ficaram proibidas.
- Devolva em dobro os descontos feitos depois do cancelamento da autorização.
- Pague indenização por danos morais.
Antes da sentença, uma decisão liminar do Tribunal de Justiça da Bahia já havia mandado suspender os descontos. A sentença confirmou essa ordem.
Por que a recusa da portabilidade foi considerada ilegal
A juíza aplicou a Resolução 5.058/2022 do Conselho Monetário Nacional, que garante a portabilidade salarial: quem recebe salário, aposentadoria ou benefício pode pedir a transferência para a conta que escolher.
Segundo a sentença, ter um empréstimo com o banco não autoriza bloquear a portabilidade. O banco pode, no máximo, descontar as parcelas devidas no momento da transferência. O que não pode é recusar sem dizer o motivo, nem dar respostas que contradizem os próprios registros.
Descontos depois do cancelamento: o que pesou
A Resolução 4.790/2020 garante ao cliente o direito de cancelar a autorização de débito em conta. O Superior Tribunal de Justiça, no Tema 1.085, também firmou que os descontos de empréstimo em conta só valem enquanto a autorização existir.
Para a sentença, a cláusula que chamava os descontos de “irrevogáveis” não vale, porque contraria a regra do Banco Central e o Código de Defesa do Consumidor. A dívida continua, mas o banco precisa cobrá-la por outro meio, como boleto.
O banco também contestou fora do prazo, e a revelia foi reconhecida.
Atenção: ainda cabe recurso, e a decisão vale para o caso julgado. Mas ela mostra como a Justiça tem tratado bancos que recusam a portabilidade sem motivo e mantêm descontos depois do cancelamento.
Você está passando por algo parecido?
Fique atento se:
- o seu pedido de portabilidade do salário ou do benefício foi recusado sem explicação;
- você cancelou o débito automático e os descontos continuaram;
- o banco diz que não encontra o contrato, mas segue cobrando.
Veja o que fazer quando o banco recusa a portabilidade ou continua descontando.
Conhece alguém que recebe o benefício do INSS e não consegue mudar de banco? Envie este texto para essa pessoa.
Está passando por isso?
Converse com o escritório. Cada caso tem detalhes que mudam a resposta.
Falar com especialistaConhece alguém nessa situação? Envie este texto para essa pessoa.
Uiliam Jesus, OAB/BA 60.363
Perguntas frequentes
O banco pode impedir a portabilidade do benefício por causa de um empréstimo?
Não. Segundo a decisão, a existência de empréstimo não autoriza bloquear a portabilidade. O banco pode, no máximo, descontar as parcelas validamente devidas no momento da transferência.
Cancelar o débito automático acaba com a dívida?
Não. A dívida continua e pode ser cobrada por boleto ou outro meio. O que acaba é a autorização para o banco descontar direto da conta.
A decisão é definitiva?
Ainda cabe recurso. A decisão vale para o caso julgado, mas mostra como a Justiça tem tratado recusas de portabilidade sem motivo e descontos feitos depois do cancelamento.
Por que a devolução foi em dobro?
O Código de Defesa do Consumidor manda devolver em dobro o que foi cobrado indevidamente, salvo engano justificável. Para o juízo, o banco não demonstrou nenhum engano.
Fontes
- Resolução CMN 5.058/2022: portabilidade salarial (Banco Central) (15 de dezembro de 2022)
- Resolução CMN 4.790/2020: autorização e cancelamento de débitos em conta (Banco Central) (26 de março de 2020)
- Superior Tribunal de Justiça, Tema Repetitivo 1085: descontos de empréstimo em conta-corrente (9 de março de 2022)
- Código de Defesa do Consumidor (Lei 8.078/1990), art. 42 (1 de julho de 2021)