Consignado acima do limite: o que fazer para proteger o seu salário
Quando os descontos de empréstimos e cartões consignados passam do limite, a Justiça pode mandar limitá-los, suspender os contratos que excedem a margem e proibir a negativação do nome, inclusive em caráter de urgência. Você não precisa fazer as contas sozinho: com o contracheque em mãos, o caso já pode ser analisado.

Uiliam Jesus, OAB/BA 60.363
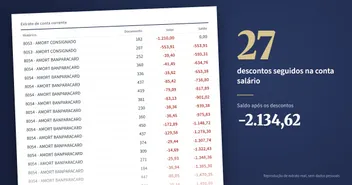
O salário cai na conta, mas boa parte já saiu antes de chegar. Empréstimo para cobrir outro empréstimo, um cartão consignado que nunca termina, um desconto de associação que você nem lembra de ter assinado. Quando você percebe, sobra pouco para o mês.
Existe um limite para isso. E quando ele é ultrapassado, há o que fazer, inclusive com urgência.
Sinais de que os descontos passaram do limite
Você não precisa fazer contas para desconfiar. Estes sinais já pedem uma análise:
- depois dos descontos, sobra menos do que o necessário para as despesas básicas;
- você tem um cartão consignado cujo desconto nunca diminui, mesmo depois de anos;
- aparecem descontos de associações que você não reconhece;
- você já fez empréstimo para pagar empréstimo, um em cima do outro.
O que fazer quando o consignado passa do limite
Quando a soma dos descontos passa do limite da margem consignável, a lei e os tribunais oferecem caminhos concretos:
- Limitar os descontos ao teto legal. A Justiça pode mandar que a soma de empréstimos e cartões caiba na margem permitida, em decisão de urgência, antes do fim do processo.
- Suspender os contratos que estouraram a margem. A suspensão costuma seguir a ordem do mais recente para o mais antigo, até a soma voltar ao limite.
- Suspender o cartão consignado que não reduz a dívida. Quando o desconto cobre só o mínimo da fatura e a dívida nunca termina, é possível discutir o contrato e pedir a suspensão dos descontos.
- Impedir que o nome vá para o SPC ou o Serasa por causa das parcelas suspensas.
- Obrigar os bancos a apresentar os contratos, inclusive os feitos por telefone.
- Pedir a devolução do que foi cobrado indevidamente e, conforme o caso, indenização.
Na prática: cada caminho tem exigências próprias, e o mais adequado depende dos números do seu contracheque.
O que a Justiça tem decidido sobre a margem consignável
Em julho de 2026, o Tribunal de Justiça da Bahia julgou o caso de um militar reformado com 76% da renda líquida comprometida por 19 descontos de consignados. Sobrava pouco mais de 1.800 reais por mês para viver.
O Tribunal mandou limitar os descontos a 35% da renda líquida, suspender os contratos que passavam do limite, suspender de imediato o cartão Credcesta e proibir a negativação do nome. Também entendeu que o contracheque bastava para mostrar o excesso, sem esperar os bancos apresentarem os contratos.
A decisão é provisória e vale para aquele caso, mas mostra como situações parecidas vêm sendo analisadas. Leia a notícia completa.
Como funciona na prática
Você não precisa entender de margem consignável. Essa parte é do escritório:
- Você envia o contracheque (ou o extrato do benefício) pelo WhatsApp.
- O escritório faz as contas: separa os descontos, calcula a margem e identifica o excesso e os contratos envolvidos.
- Você recebe as alternativas, com os riscos e os prazos de cada uma, e decide o que fazer.
Se tiver os contratos, pode mandar junto. Se não tiver, eles podem ser pedidos aos bancos.
Erros comuns
- Fazer um empréstimo novo para pagar os antigos. Costuma aumentar o comprometimento.
- Achar que, por ter assinado, não há o que fazer. O limite da margem existe justamente para proteger a renda de quem contratou.
- Esperar a situação “se resolver sozinha”. Cada mês com desconto acima do limite é um mês a menos de renda para a família.
Conhece alguém que vive apertado por causa dos consignados? Envie este texto para essa pessoa. Saber que existe saída já é o primeiro passo.
Está passando por isso?
Converse com o escritório. Cada caso tem detalhes que mudam a resposta.
Falar com especialistaConhece alguém nessa situação? Envie este texto para essa pessoa.
Uiliam Jesus, OAB/BA 60.363
Perguntas frequentes
Preciso fazer as contas antes de procurar ajuda?
Não. Basta o contracheque ou o extrato do benefício. A partir dele, o escritório separa os descontos, calcula a margem e identifica o excesso e os contratos envolvidos.
Qual é o limite do consignado?
Depende do vínculo e das regras de quem paga o salário ou o benefício. Para servidores do Estado da Bahia, o Tribunal de Justiça aplicou o limite de 35% da renda líquida. Servidores federais, militares e aposentados do INSS têm regras próprias, que mudaram nos últimos anos.
Posso simplesmente parar de pagar os consignados?
Os descontos são feitos direto na folha, então não dependem de você. O caminho para corrigir o excesso é pedir a limitação, e a Justiça pode fazer isso em caráter de urgência. Fazer novos empréstimos para cobrir os antigos costuma piorar a situação.
Dá para receber de volta o que foi descontado a mais?
Em alguns casos, sim. Quando há cobranças indevidas, é possível pedir a devolução e, conforme o caso, indenização. Isso depende da análise dos contratos e dos descontos, e não há resultado certo.
Quanto tempo leva?
Depende do caso e de cada juízo. Pedidos de urgência costumam ser analisados antes do restante do processo, mas não há prazo certo.
Fontes
- Lei 14.509/2022: margem consignável dos servidores públicos federais (27 de dezembro de 2022)
- Código de Processo Civil (Lei 13.105/2015), art. 300: tutela de urgência (16 de março de 2015)