Servidores e aposentados precisam de mais proteção salarial: consignados precisam de maior controle contra abusos
O crédito consignado nasceu para baratear o empréstimo de quem tem renda fixa, mas virou, para muitos servidores e aposentados, uma fila de descontos sem fim. Os limites existem no papel, mas falham na prática. É hora de criar mecanismos que protejam de verdade a renda de quem sustenta os serviços públicos e de quem já contribuiu a vida inteira.

Uiliam Jesus, OAB/BA 60.363
A professora que alfabetiza os nossos filhos. O policial que atende a ocorrência de madrugada. O aposentado que trabalhou trinta e cinco anos e hoje conta as moedas no fim do mês. Eles têm algo em comum: a renda de todos virou alvo.
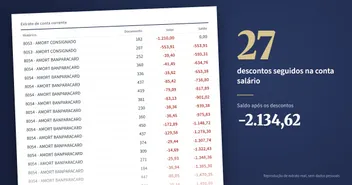
Não falo em tese. Falo de contracheques que chegam ao meu escritório quase todos os dias. Neles, o salário bruto é digno. O líquido também. O que sobra depois dos descontos, não.
Um crédito que nasceu para ajudar
O crédito consignado tem uma lógica razoável: como a parcela sai direto da folha, o risco do banco é menor, e o juro deveria ser menor também. Para quem tem renda fixa, poderia ser um alívio.
Mas a mesma característica que o torna seguro para o banco o torna perigoso para quem toma o empréstimo. O desconto acontece antes de o dinheiro chegar. O servidor não escolhe pagar: ele simplesmente recebe menos. E, quando os controles falham, recebe cada vez menos.
O que os números mostram
Os casos não são isolados. Eles se repetem em escala.
- 6,3 bilhões de reais em descontos não autorizados. A Controladoria-Geral da União estimou que aposentados e pensionistas do INSS sofreram descontos de mensalidades de associações, entre 2019 e 2024, que podem chegar a esse valor. Nas entrevistas da auditoria, 97% dos beneficiários disseram não ter autorizado o desconto.
- 2,7 milhões de contratos em dois anos. O cartão Credcesta, ligado ao grupo do Banco Master, saltou de pouco mais de 100 mil contratos em 2022 para cerca de 2,75 milhões em 2024. O próprio INSS apontou “padrão reiterado de não conformidades” nessas operações.
- Metade do benefício. Em Mato Grosso do Sul, onde mais de 500 ações sobre o Credcesta chegaram ao Tribunal de Justiça, uma aposentada que recebia cerca de 1.400 reais tinha 700 descontados todo mês.
- 76% da renda. Na Bahia, o Tribunal de Justiça encontrou um policial militar reformado com 19 descontos de consignados que consumiam 76% do que ele recebia líquido. Sobravam cerca de 1.800 reais para a família. Leia o caso.
Por que o limite falha
A lei fala em margem consignável: um teto para a soma dos descontos. Mas o teto tem frestas.
O cartão que nunca termina. No cartão consignado, o desconto em folha costuma cobrir só o mínimo da fatura. O resto vira juros. Anos depois, a dívida é maior do que no início, e o desconto continua, todo mês, como se fosse para sempre.
A cobrança que foge da folha. Quando a margem se esgota, parcelas passam a ser cobradas direto na conta onde o salário cai. Na prática, o limite que deveria proteger a renda deixa de existir. Veja como isso acontece com servidores no Pará.
A associação que ninguém conhece. Descontos de entidades que o servidor ou o aposentado nunca autorizou aparecem misturados a dezenas de rubricas no contracheque. Poucos percebem, e menos ainda conseguem cancelar.
A pressão no balcão. Refinanciamento em cima de refinanciamento, confissão de dívida assinada às pressas, contrato feito por telefone sem cópia. A cada renovação, o prazo recomeça e a dívida cresce.
Por que professores, policiais e aposentados
Não é coincidência que esses sejam os mais atingidos. Professores e policiais têm salários que raramente acompanham o custo de vida e uma estabilidade que, para o mercado, significa garantia de pagamento. Aposentados têm renda certa e, muitas vezes, menos familiaridade com contratos digitais e aplicativos.
Para quem empresta, é o cliente ideal. Para quem toma, pode ser o começo de uma armadilha que dura anos.
O que precisa mudar
Proteger a renda de quem serve ao país não é favor. É reconhecer que salário e aposentadoria são verbas de sobrevivência. Algumas medidas fariam diferença real:
- Um teto único e de verdade. A soma de todos os descontos, na folha e na conta, deveria respeitar um limite só, travado pelo sistema. Contrato que estoura a margem não deveria nem ser averbado.
- Cartão consignado com prazo para acabar. Todo desconto deveria amortizar a dívida e ter data para terminar. Dívida perpétua não é crédito, é renda capturada.
- Autorização que se possa provar. Nenhum desconto sem autorização clara e verificável, com cópia do contrato entregue ao servidor e prazo para desistir.
- Um botão de bloqueio. O servidor e o aposentado deveriam poder bloquear, com facilidade, qualquer nova consignação em seu nome.
- Transparência. Órgãos pagadores deveriam publicar dados de quanto da folha está comprometida e com quem. Hoje, é difícil sequer medir o tamanho do problema.
- Fiscalização e responsabilidade. Instituições e entidades com padrão de irregularidades deveriam perder o direito de descontar na folha.
Na prática: enquanto essas mudanças não vêm, a lei e os tribunais já oferecem caminhos. Descontos acima do limite podem ser limitados, contratos que estouraram a margem podem ser suspensos e o que foi cobrado indevidamente pode ser devolvido. Veja o que fazer.
Quem cuida de todos merece ser cuidado
O país depende de quem ensina, de quem protege e de quem já contribuiu a vida inteira. Não é aceitável que essas pessoas vejam o próprio salário evaporar em descontos que não entendem, não autorizaram ou não conseguem interromper.
Proteger a renda dessas pessoas é proteger os serviços públicos e a dignidade de quem os sustenta. E isso começa por chamar o problema pelo nome.
Se este texto fala da sua realidade ou da de alguém próximo, compartilhe. Muita gente ainda acha que não há o que fazer.
Está passando por isso?
Converse com o escritório. Cada caso tem detalhes que mudam a resposta.
Falar com especialistaConhece alguém nessa situação? Envie este texto para essa pessoa.
Uiliam Jesus, OAB/BA 60.363
Perguntas frequentes
O consignado é ruim?
Não necessariamente. Ele costuma ter juros menores que outros empréstimos. O problema é a falta de controle: descontos acima do limite, cartões que nunca terminam de ser pagos e cobranças que o servidor não autorizou.
Existe limite para os descontos em folha?
Sim. Cada ente (União, estados, municípios e INSS) fixa a sua margem consignável. O problema é que esse limite muitas vezes é contornado, por exemplo com parcelas cobradas direto na conta corrente quando a margem se esgota.
O que fazer se os descontos já passaram do limite?
É possível pedir a limitação dos descontos, a suspensão de contratos que estouraram a margem e a devolução do que foi cobrado indevidamente. Cada caso depende da análise do contracheque e dos contratos.
Fui descontado por uma associação que não autorizei. O que fazer?
Descontos não autorizados podem ser contestados e devolvidos. No caso do INSS, o governo abriu procedimento de ressarcimento depois da Operação Sem Desconto. Fora dele, a via é a reclamação formal e, se preciso, a Justiça.
Fontes
- CGU: aposentados e pensionistas tiveram quase R$ 6,3 bilhões em descontos sem autorização (23 de abril de 2025)
- Jornal de Brasília: Credcesta chegou a 2,7 milhões de contratos e tem padrão de falhas, aponta INSS (14 de fevereiro de 2026)
- Correio do Estado: Mato Grosso do Sul deixa de descontar o Credcesta da folha dos servidores (1 de setembro de 2026)
- Superior Tribunal de Justiça, Tema Repetitivo 1085: descontos de empréstimo em conta-corrente (9 de março de 2022)